AKREDİTİF REHBERİ
Akreditif ve Faktoring Arasındaki Farklar
Akreditif ve faktoring, ticarette risk yönetimi ve finansman sağlayan iki temel mekanizmadır. Ancak akreditif şartlara dayalı bir ödeme taahhüdü iken, faktoring bir alacak yönetimi ve finansman hizmetidir.
Temel Fark
Akreditif sürecinde banka, taraflar arasındaki belgelerin uygunluğunu kontrol eder ve şartlar sağlandığında ödeme taahhüdünü yerine getirir.
Faktoringde ise temel yapı, doğmuş veya doğacak ticari alacakların faktoring şirketine devredilmesi, tahsilatın yönetilmesi ve gerektiğinde finansman sağlanması üzerine kuruludur.
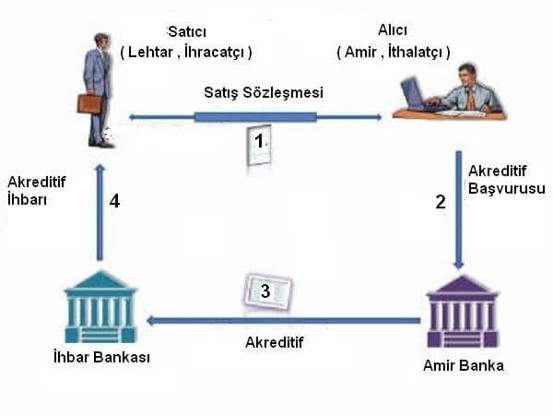
Akreditif İşlem Süreci
Akreditif ve Faktoring Karşılaştırması
Ödeme riskini azaltmak ve güvence sağlamak.
Nakit akışını hızlandırmak ve alacak takibi sağlamak.
Bankalar
Faktoring şirketleri
Belgeler; fatura, konşimento ve diğer akreditif belgelerinin uygunluğu.
Alacaklar; fatura devri ve alıcının kredibilitesi.
Genellikle sevkiyat öncesinde tesis edilir.
Sevkiyat veya satış sonrasında devreye girer.
Şarta bağlı ödeme taahhüdü; uygun yapılarda iskonto edilerek nakde çevrilebilir.
Vadeli alacağın belirli bir oranının peşin olarak finanse edilmesi.
Uluslararası kurallar, özellikle UCP 600.
Faktoring sözleşmesi ve uluslararası faktoring kuralları.
Çoğunlukla uluslararası ticaret.
Hem yurt içi hem uluslararası ticaret.
Temel İşleyiş Farkları
Şartlı Ödeme Taahhüdü
İthalatçının bankası, ihracatçının akreditifte belirtilen belgeleri uygun ve rezervsiz şekilde ibraz etmesi halinde ödeme yapacağını taahhüt eder.
Belge uygunsuzlukları rezerv oluşturabileceğinden, belge hazırlama ve kontrol süreci büyük önem taşır.
Alacak Yönetimi ve Finansman
İhracatçı veya satıcı, satış sonrası oluşan vadeli alacaklarını faktoring şirketine devreder.
Faktoring şirketi işlem yapısına göre alacak garantisi, tahsilat yönetimi ve fatura bedelinin belirli bir oranında ön finansman sağlayabilir.
Hangi Durumda Hangisi Tercih Edilir?
Akreditif
Tarafların birbirini yeterince tanımadığı, yüksek tutarlı veya daha yüksek riskli uluslararası ticaret işlemlerinde ödeme güvenliğini artırmak amacıyla tercih edilebilir.
Faktoring
Vadeli satış yapan işletmelerde alacakların daha hızlı nakde dönüştürülmesi, tahsilat süreçlerinin yönetilmesi ve çalışma sermayesinin desteklenmesi amacıyla tercih edilebilir.